
A proximidade das mudanças previstas pela Reforma Tributária tem gerado dúvidas entre empresários catarinenses, especialmente aqueles que utilizam incentivos fiscais de ICMS em operações de importação. Em meio à circulação de informações equivocadas sobre o fim desses benefícios, o contador e advogado Rogério Grimes, da Grimes&Pereira Contabilidade, chama a atenção para um ponto fundamental: 2027 não representa o encerramento automático dos incentivos fiscais de ICMS.
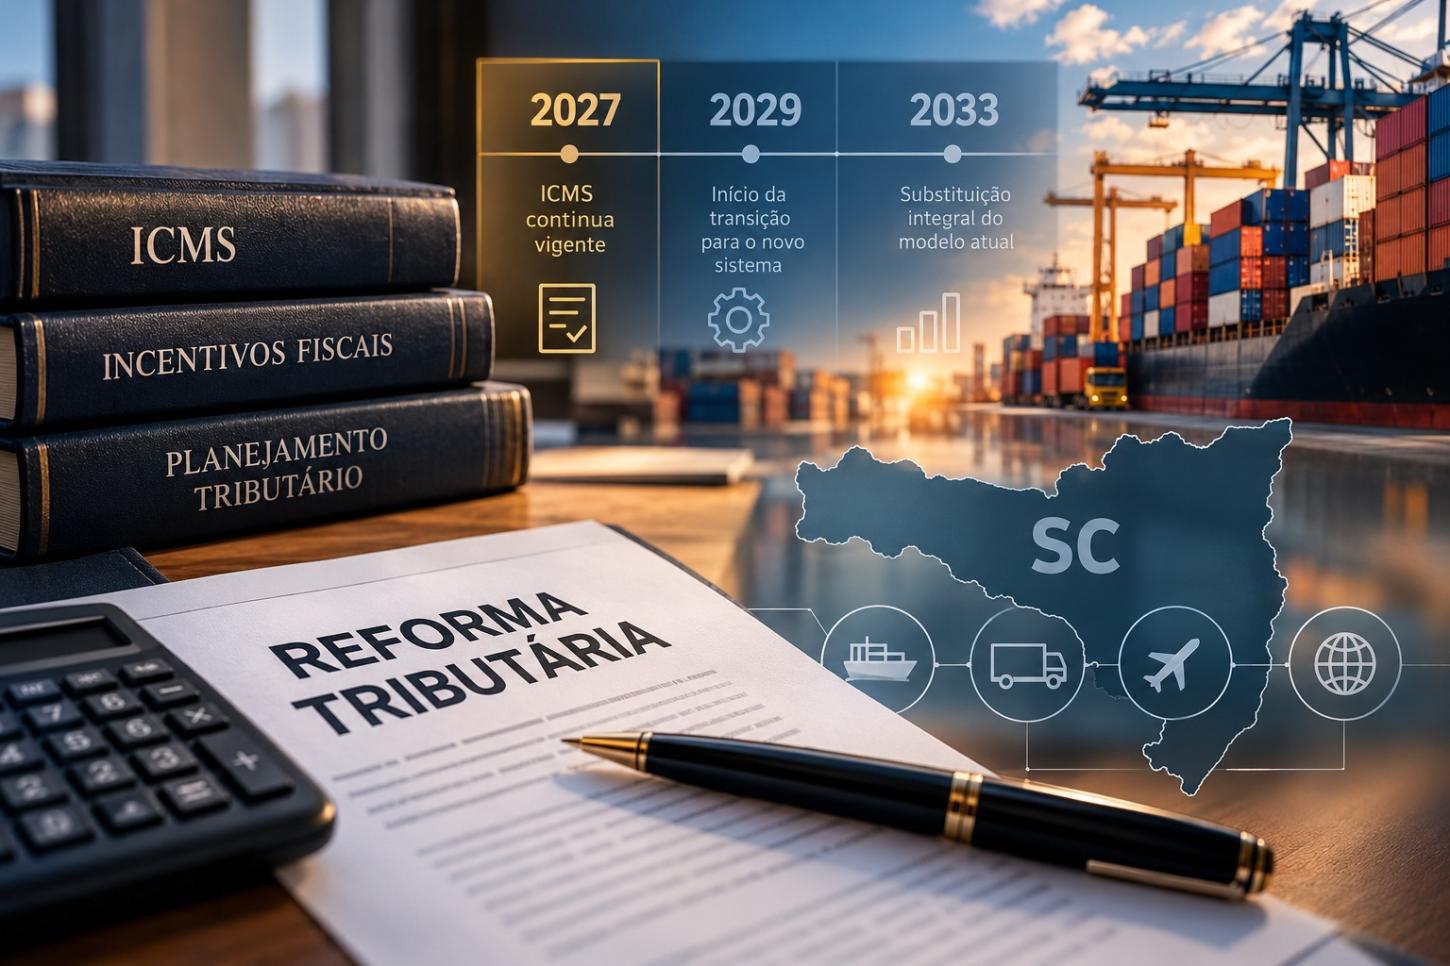
O cronograma da Reforma Tributária prevê que a transição para o novo sistema de tributação sobre o consumo avance gradualmente a partir de 2029, com a redução progressiva do ICMS e do ISS e a implementação do Imposto sobre Bens e Serviços (IBS). A substituição integral do modelo atual está prevista para 2033.
Até lá, o período de transição exige atenção às regras específicas de cada benefício, aos prazos de concessão e às condições necessárias para sua manutenção. Em 2027, o ICMS permanece vigente, assim como os benefícios que continuarem válidos conforme a legislação aplicável.
Segundo Rogério Grimes, a desinformação pode levar empresas a tomar decisões precipitadas, comprometendo estruturas operacionais e oportunidades comerciais que ainda podem ser aproveitadas.
“Tenho recebido muita desinformação sobre o suposto fim dos benefícios fiscais de ICMS em Santa Catarina e nos demais estados. A realidade é que 2027 não marca o fim automático desses incentivos. As empresas precisam entender as regras aplicáveis às suas operações antes de tomar qualquer decisão que possa comprometer sua competitividade”, alerta Grimes.
Planejamento tributário como estratégia de competitividade - Para empresas que atuam no comércio exterior, especialmente nas operações de importação, compreender o cronograma da Reforma Tributária é essencial para definir os próximos passos. A desmobilização antecipada de estruturas logísticas ou comerciais, motivada por informações incorretas, pode representar a perda de oportunidades relevantes.
“Quem desmontar sua estrutura de importação ou deixar de iniciar seu planejamento agora, por acreditar em informações equivocadas, pode abrir mão de até seis anos de oportunidades relacionadas aos benefícios fiscais, dependendo das condições aplicáveis à sua operação. O caminho correto é aproveitar esse intervalo para planejar o crescimento e conduzir a transição com tranquilidade, estratégia e segurança”, orienta o contador e advogado.
O especialista ressalta que o período não deve ser encarado apenas como uma contagem regressiva para o fim do modelo tributário atual, mas como uma oportunidade para revisar cenários, avaliar custos, estudar alternativas e preparar as empresas para as mudanças que virão.
Entre as medidas recomendadas estão o levantamento dos incentivos utilizados, a análise dos respectivos prazos e requisitos, a simulação dos impactos da transição tributária e a avaliação de alternativas operacionais e logísticas para os próximos anos.
A orientação é que cada empresa realize uma análise individualizada, considerando sua atividade, o enquadramento tributário e a legislação aplicável. A continuidade dos benefícios não é automática para todas as operações, e as condições precisam ser verificadas caso a caso.
 Notícia Já
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se