


Manter as contas em dia e não possuir restrições no CPF ou CNPJ costuma ser associado a uma boa condição para conseguir empréstimos, financiamentos e limites bancários. Na prática, porém, estar com o nome limpo é apenas uma das variáveis consideradas pelas instituições financeiras. A análise envolve um conjunto de informações que busca medir a capacidade de pagamento e o risco de uma nova operação.
O tema ganha relevância diante do aumento da busca por recursos no mercado. Segundo levantamento da Confederação Nacional de Dirigentes Lojistas (CNDL) e do Serviço de Proteção ao Crédito (SPC Brasil), a procura por crédito registrou crescimento de 47,75% em relação a julho de 2025.
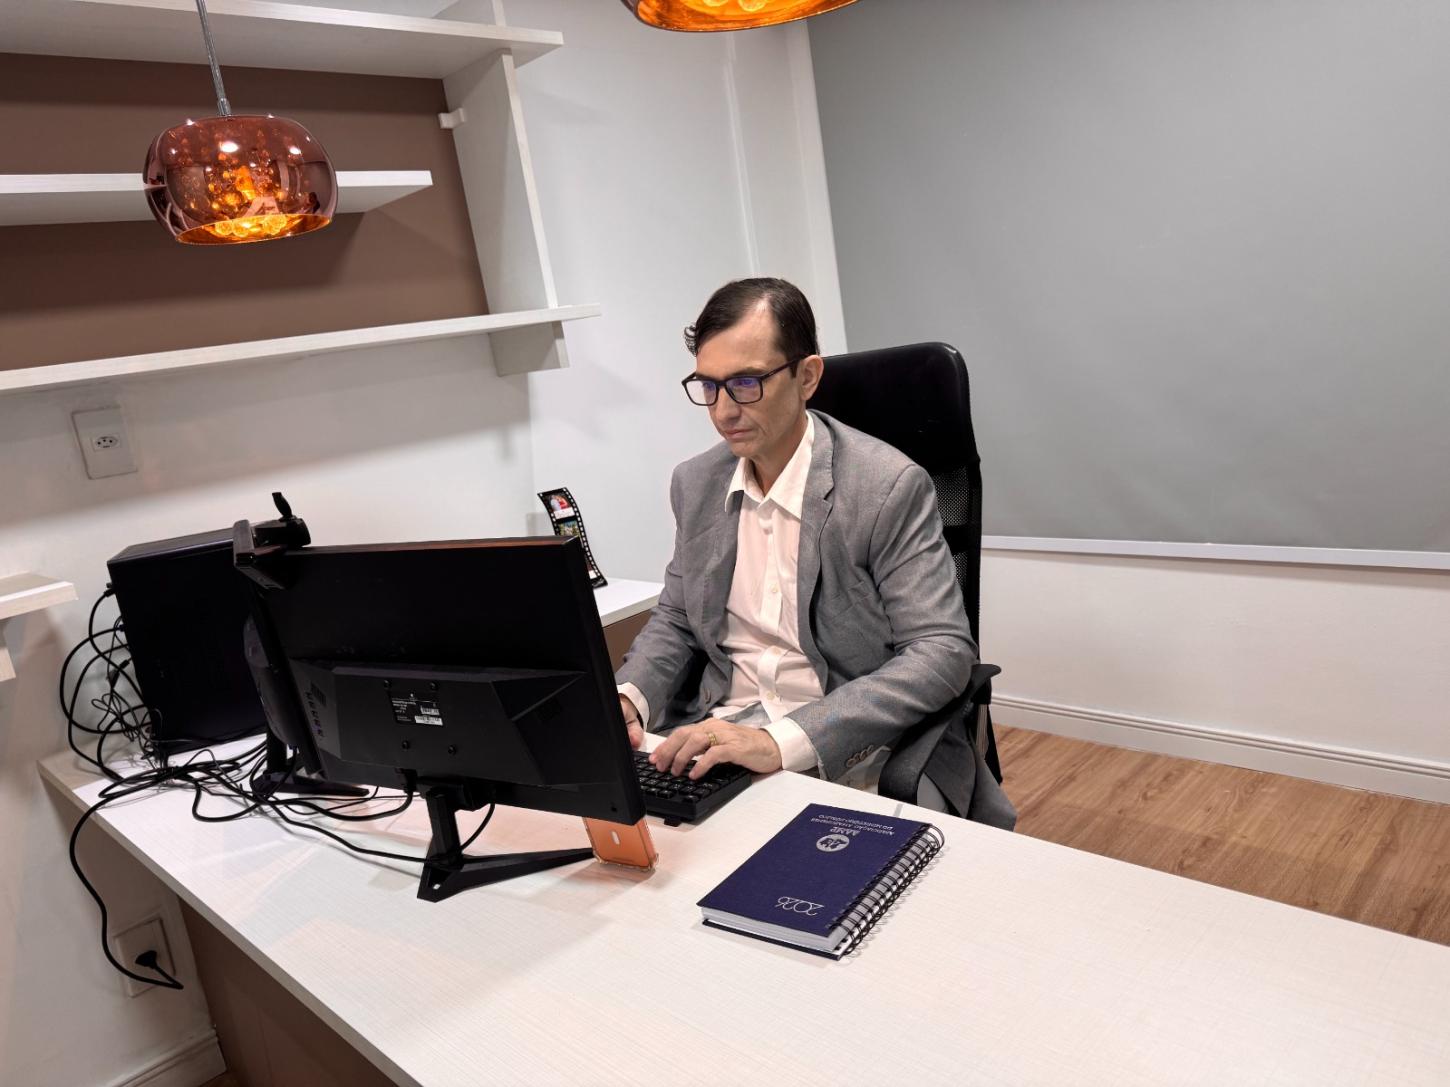
De acordo com o especialista financeiro e em direito bancário Roberto Nogueira, a aprovação depende de uma avaliação mais ampla do perfil do cliente.
“Nome limpo e pagamentos em dia são importantes, mas não garantem crédito. Os bancos também analisam renda ou faturamento, endividamento, capacidade de pagamento, histórico financeiro, relacionamento bancário e o risco que aquela operação representa.”
Além dessas informações, cada instituição financeira possui modelos próprios de avaliação, que determinam o rating bancário do cliente, e políticas internas que definem quem terá acesso ao crédito e em quais condições. Por isso, clientes aparentemente semelhantes podem receber respostas diferentes de bancos distintos.
“A análise de risco não considera apenas inadimplência. Um cliente pode estar totalmente em dia e ainda apresentar elevado comprometimento de renda, utilização excessiva de limites, muitas operações de crédito simultâneas ou instabilidade financeira. O banco procura avaliar a probabilidade de aquele cliente conseguir honrar uma nova obrigação no futuro”, explica Nogueira.
Endividamento pesa na análise - O comprometimento da renda é outro fator decisivo. Mesmo quando empréstimos, financiamentos e cartões estão sendo pagos corretamente, a existência de muitas obrigações pode reduzir a capacidade de assumir uma nova parcela. Para as empresas, a lógica é semelhante e envolve faturamento, estabilidade das receitas, fluxo de caixa, nível de endividamento e tempo de atividade.
“Uma pessoa pode pagar tudo corretamente e, ainda assim, já estar com grande parte da renda comprometida. O mesmo ocorre com empresas. Quanto menor a margem financeira disponível para assumir uma nova obrigação, maior tende a ser a percepção de risco da instituição”, afirma o especialista.
Nesse processo, o Score Serasa também é considerado, mas não funciona como uma garantia de aprovação. Os bancos podem combinar esse indicador com histórico de crédito, movimentação das contas, patrimônio, utilização de cartões e limites, relacionamento bancário e outras informações disponíveis no sistema financeiro.
“O Score Serasa é um indicador importante, mas não determina sozinho a aprovação ou a negativa de crédito. Cada instituição possui seu próprio modelo de avaliação, que determina o rating bancário daquele cliente, e pode considerar diversas outras informações. Por isso, uma pessoa pode ter score elevado e ter crédito negado, assim como pode obter determinadas linhas mesmo sem possuir um score considerado excelente”, destaca.
Outra ferramenta que pode ampliar as informações disponíveis para análise é o Open Finance. Com autorização do cliente, dados financeiros podem ser compartilhados entre instituições participantes, permitindo que o banco tenha uma visão mais completa da renda, movimentação e histórico financeiro.
“Quando essas informações são positivas, podem ampliar a capacidade de análise e facilitar a apresentação de um perfil financeiro mais completo. A autorização, entretanto, deve ser feita de forma consciente”, ressalta Nogueira.
Reestruturação de crédito - Quando as negativas começam a se repetir ou os limites oferecidos ficam abaixo do esperado, a recomendação é identificar o que está afetando o perfil financeiro antes de realizar novas solicitações. Histórico de crédito, consultas recentes, utilização de limites, endividamento e relacionamento bancário estão entre os pontos que precisam ser avaliados.
“O primeiro passo é fazer um diagnóstico. É preciso analisar histórico de crédito, nível de endividamento, consultas recentes, utilização de limites, comprometimento da renda ou faturamento, relacionamento bancário e informações registradas no sistema financeiro. Sem identificar a causa, a pessoa tende apenas a solicitar crédito novamente e repetir o problema”, alerta.
A reestruturação de crédito pode ser uma alternativa para quem está adimplente e não consegue crédito ou consegue apenas baixos valores ou crédito com taxas de juros elevadas. O processo busca reorganizar a forma como dívidas, limites e operações estão distribuídos, reduzindo desequilíbrios que podem aumentar a percepção de risco pelos bancos.
“A reestruturação começa pelo diagnóstico da situação financeira. A partir daí, podem ser reorganizados endividamento, utilização de limites, distribuição das operações entre instituições, comprometimento financeiro e relacionamento bancário. É necessário estar adimplente e muitas vezes o problema está justamente na forma como o crédito está estruturado e utilizado”, explica.
Da Promotoria de Justiça à análise de crédito - A atuação de Roberto Nogueira na área financeira também carrega elementos de sua trajetória anterior como promotor de Justiça. A experiência profissional com análise documental, investigação de causas e identificação de riscos passou a integrar a metodologia utilizada pelo especialista ao estudar o sistema financeiro e atuar com engenharia e reestruturação de crédito.
“Minha experiência profissional me trouxe uma formação muito forte em análise documental, identificação de riscos, investigação de causas e construção de soluções estruturadas. Quando passei a estudar profundamente crédito e sistema financeiro, percebi que essa mesma metodologia poderia ser aplicada à análise financeira: primeiro identificar o problema, depois compreender suas causas e, somente então, definir uma estratégia adequada”, afirma.
Para Nogueira, construir acesso saudável ao crédito exige planejamento e deve começar antes de uma situação de urgência. “Um dos maiores equívocos é procurar crédito somente quando surge uma necessidade urgente. A construção de crédito deve ser preventiva. Pessoas e empresas precisam acompanhar seu endividamento, conhecer o próprio perfil financeiro e organizar o relacionamento bancário antes de precisar de uma nova operação. Crédito não deve ser tratado apenas como dinheiro disponível, mas como uma capacidade financeira que precisa ser construída e preservada”, conclui.


Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se